Anexo de Gastos Personales 2011
El SRI confirma a las personas naturales que durante el Ejercicio Fiscal 2011 hicieron uso de gastos personales deducibles iguales o superiores al 50% de la fracción básica desgravada del Impuesto a la Renta vigente para el ejercicio impositivo declarado, es decir USD 4.605,00 (cuatro mil seiscientos cinco dólares) para el año 2011, están en la obligación de presentar el correspondiente Anexo. Ello se basa en la Resolución NAC-DGERCGC11-00432, publicada en el S.S. R.O. 599 de 19-12-2011.
Solo por esta ocasión el Anexo de Gastos Personales del año 2011 se presentará en el mes de junio de 2012, deberá enviarse a través de la página web del SRI (www.sri.gob.ec), hasta la fecha de vencimiento señalada en el siguiente calendario, según el noveno dígito, tanto de la cédula como del Registro Único de Contribuyentes (RUC).
| Noveno Dígito del RUC o Cédula | Fecha máxima de entrega | |||
| 1 | 10 de junio | |||
| 2 | 12 de junio | |||
| 3 | 14 de junio | |||
| 4 | 16 de junio | |||
| 5 | 18 de junio | |||
| 6 | 20 de junio | |||
| 7 | 22 de junio | |||
| 8 | 24 de junio | |||
| 9 | 26 de junio | |||
| 0 | 28 de junio |
Gastos Personales Deducibles a Declarar
En el Reglamento para la Aplicación de la Ley Orgánica de Régimen Tributario ya en vigencia tras su publicación en el Registro Oficial N° 337, el pasado 15 de mayo aclara el alcance de los gastos personales admitidos como deducibles:
a) Vivienda:
Se considerarán gastos de vivienda exclusivamente los pagados por:
1. Arriendo de un único inmueble usado para vivienda,
2. Los intereses de préstamos hipotecarios otorgados por instituciones autorizadas, destinados a la ampliación, remodelación, restauración, adquisición o construcción, de una única vivienda. En este caso, serán pruebas suficientes los certificados conferidos por la institución que otorgó el crédito; o el débito respectivo reflejado en los estados de cuenta o libretas de ahorro; y,
3. Impuestos prediales de un único bien inmueble en el cual habita y que sea de su propiedad.
b) Educación:
Se considerarán gastos de educación exclusivamente los pagados por:
1. Matrícula y pensión en todos los niveles del sistema educativo, inicial, educación general básica, bachillerato y superior, así como la colegiatura, los cursos de actualización, seminarios de formación profesional debidamente aprobados por el Ministerio de Educación o del Trabajo cuando corresponda o por el Consejo Nacional de Educación Superior según el caso, realizados en el territorio ecuatoriano,
2. Útiles y textos escolares, y materiales didácticos utilizados en la educación,
3. Servicios de educación especial para personas discapacitadas, brindados por centros y por profesionales reconocidos por los órganos competentes Servicios prestados por centros de cuidado infantil; y,
4. Uniformes.
c) Salud:
Se considerarán gastos de salud exclusivamente los pagados por:
1. Honorarios de médicos y profesionales de la salud con título profesional avalado por el Consejo Nacional de Educación Superior.
2. Servicios de salud prestados por clínicas, hospitales, laboratorios clínicos y farmacias autorizadas por el Ministerio de Salud Pública,
3. Medicamentos, insumos médicos, lentes y prótesis,
4. Medicina prepagada y prima de seguro médico en contratos individuales y corporativos. En los casos que estos valores correspondan a una póliza corporativa y los mismos sean descontados del rol de pagos del contribuyente, este documento será válido para sustentar el gasto correspondiente;
5. El deducible no reembolsado de la liquidación del seguro privado.
d) Alimentación:
Se considerarán gastos de alimentación exclusivamente los pagados por:
1. Compras de alimentos para consumo humano.
2. Pensiones alimenticias, debidamente sustentadas en resolución judicial o actuación de la autoridad correspondiente.
3. Compra de alimentos en Centros de expendio de alimentos preparados.
e) Vestimenta:
Se considerarán gastos de vestimenta los realizados por cualquier tipo de prenda de vestir
Deducciónes de Gastos Personales
En el 2011, el máximo de deducción es $ 11.973, pero cada rubro puede llegar hasta $ 2.993,25, excepto salud, que no tiene tope.
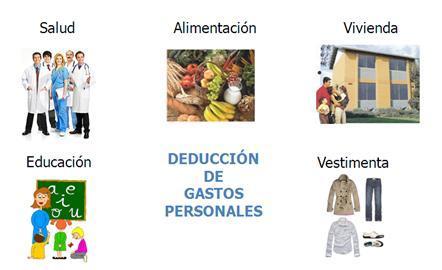 |
| Los Gastos Personales se pueden deducir en 6 rubros |
Me parece muy importante este blog hoy aprendi bastante
EXPLICACION CLARA Y PRECISA, GRACIAS Y FELICITACIONES
GRACIAS MUY INTERESANTE TODO…
ES BUENO CONTAR CON INFORMACION ACTUALIZADA PARA EVITAR PORTERIORES INCONVENIENTES TRIBUTARIOS.